

当您购买旅行保险时,就医疗保障而言,该保险相对于您持有的其他保险可能属于主要保险,也可能属于次要保险。然而,很多人容易混淆主要保险和次要保险之间的区别。本文将帮助您了解为什么超过2,900万美国人拥有多份医疗保险,其中包括超过一半的65岁以上美国人,并解释在旅行保险中主要保险与次要保险之间的区别。
可以同时拥有两份医疗保险吗?
当然可以同时拥有两份医疗保险。当您购买旅行保险时,根据您所在的地点以及具体保险计划的条款,其医疗保障可能相对于您的本国医疗保险属于主要保险,也可能属于次要保险。
例如,如果您为国内旅行购买旅行保险,那么旅行保险中的医疗保障将作为您现有本国医疗保险的次要保险。但是,如果您为出国旅行购买旅行保险,而目的地不在本国医疗保险的保障范围内,那么旅行保险就会成为您在国外的主要医疗保障。
主要医疗保险和次要医疗保险有什么区别?
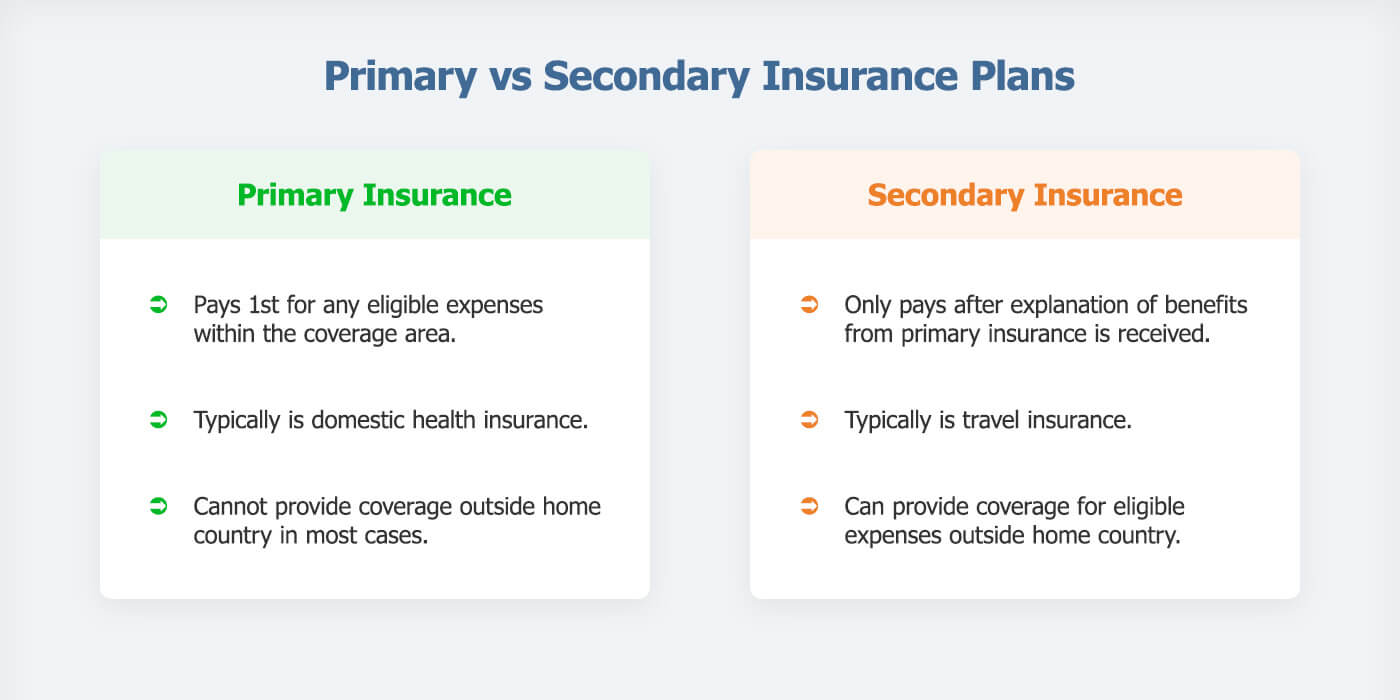
主要医疗保险在处理您的理赔申请时,会按照不存在其他医疗保险的情况进行审核和赔付。而次要医疗保险只有在收到主要保险公司出具的福利说明(Explanation of Benefits,简称EOB),了解主要保险公司如何处理该理赔申请后,才会进行理赔审核和赔付。次要保险将根据保单条款,承担主要保险公司确定由患者自行支付的费用,例如定额自付费用(Copay)、共同保险费用(Coinsurance)等。在大多数情况下,您在本国的医疗保险是主要医疗保险,而旅行保险是次要保险。当您前往国外旅行时,旅行保险则会成为主要保险。
主要保险如何运作?
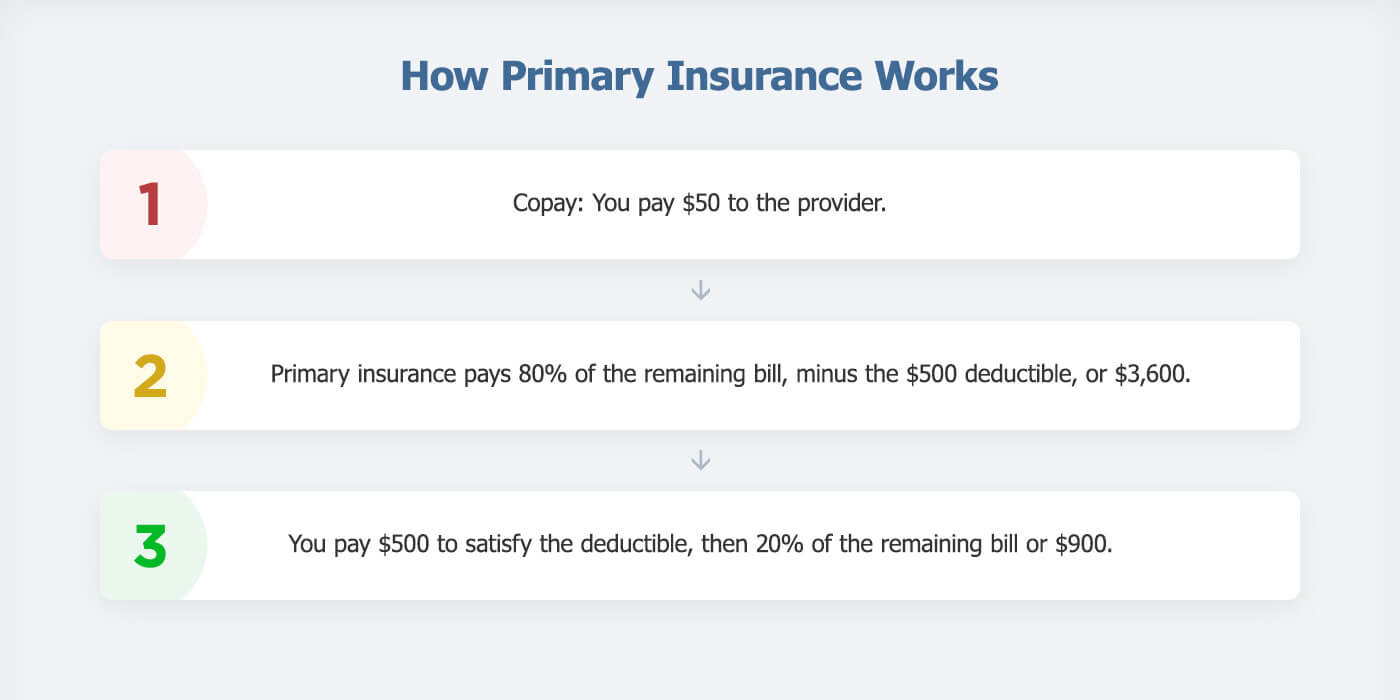
在美国,大多数人通过雇主获得主要医疗保险,雇主和雇员共同承担每月的医疗保险保费。在使用保险时,例如看医生,您需要支付一笔固定金额,称为定额自付费用(Copay),然后支付免赔额(Deductible);达到免赔额后,则需要按照共同保险(Coinsurance)的比例承担相应费用。
例如,假设您接受了一项费用为$5,000的治疗,而您的医疗保险规定定额自付费用为$50、免赔额为$500,共同保险比例为80/20:
次要保险如何运作?
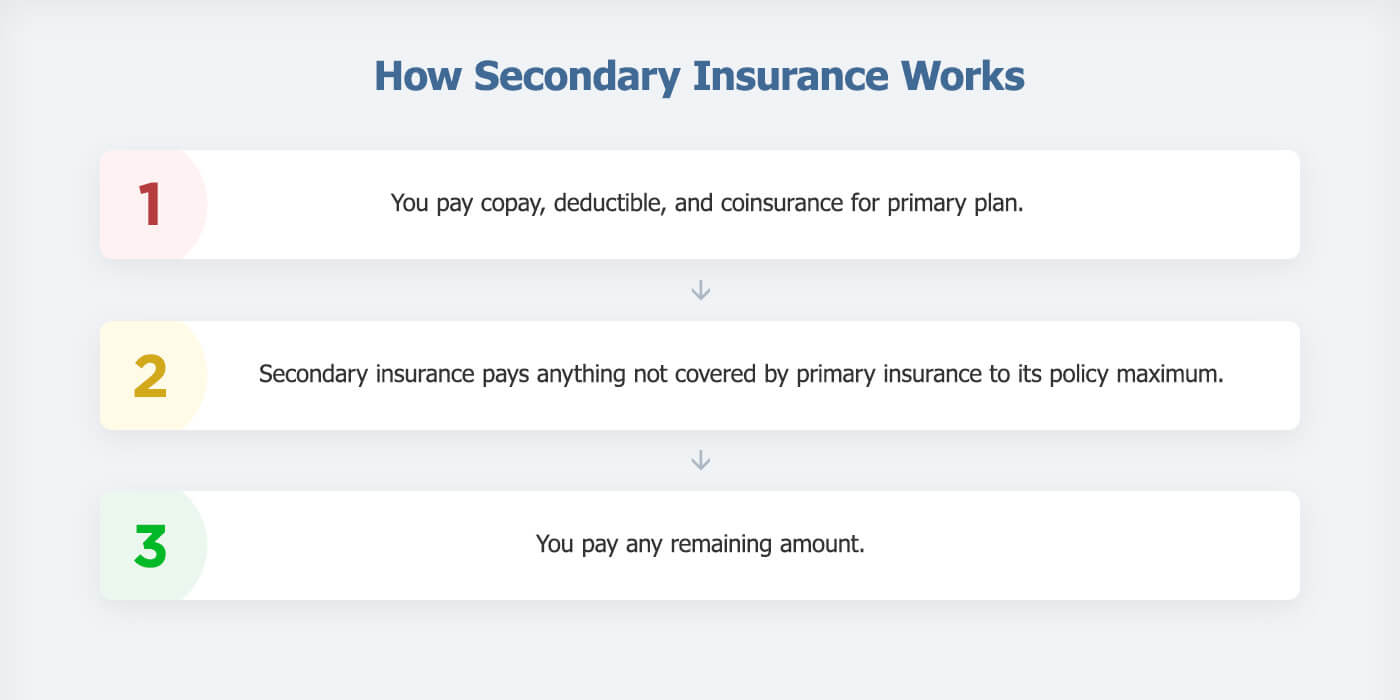
在两份医疗保险都可以提供保障的情况下,次要保险可以帮助填补主要保险未涵盖的费用缺口。如果旅行保险是您的次要保险,您只需提前支付保费,之后该计划便会根据其条款和条件,在您的主要医疗保险赔付后提供次要保障。
我们继续使用上面的例子,但这次假设您是在国内旅行期间接受了相同的医疗程序,并且已经为此次旅行购买了旅行保险:
如果次要保险赔付超过了主要保险,会发生什么?
对于旅行保险计划而言,由于旅行保险的保费相对较低,次要保险支付的金额很少会超过主要保险。如果确实发生这种情况,通常是因为次要保险在处理理赔申请时,将其视为不存在主要保险,从而导致向医疗服务提供者支付了过多的费用。在这种情况下,保险公司和医疗服务提供者会纠正这一错误,而您无需承担额外的付款责任。
拥有次要保险有什么缺点吗?
拥有次要保险的唯一缺点是您需要支付两份保险的保费,而且无法保证两份保险合计能够支付每次理赔100%的费用。每份保险都会根据各自保单的条款和条件处理理赔。此外,多份保险的总赔付金额绝不会超过您实际产生费用的100%,因此您不应期望获得额外的现金赔付。
如何确定哪份保险是主要保险,哪份是次要保险?
哪份保险属于主要保险、哪份属于次要保险,取决于具体情况。如果您在本国受伤或生病,您的居民医疗保险几乎总是作为主要保险。但是,如果您作为乘客遭遇交通事故,驾驶员的汽车保险可能成为主要保险,而您的主要医疗保险则成为次要保险。如果您前往国外旅行,且目的地不在本国医疗保险的保障范围内,那么旅行保险将是您唯一的医疗保险,因此会成为主要保险。主要保险和次要保险的认定规则可能因具体情况而有所不同,因此如需了解更多信息,请随时联系保险管理机构。
解答您的保险疑问
我们不仅仅是您的经纪人,更是您的合作伙伴。从我们的专业保险代理人那里获取几乎任何保险问题的快速解答,或利用我们专有数据库的强大功能。